炒股配资正规平台平台 全球最大核聚变超导磁体通过验收,重点关注这6家企业
来源:配资炒股软件
网站:永华配资
日期:2026-09-22 08:54:07
查看:142
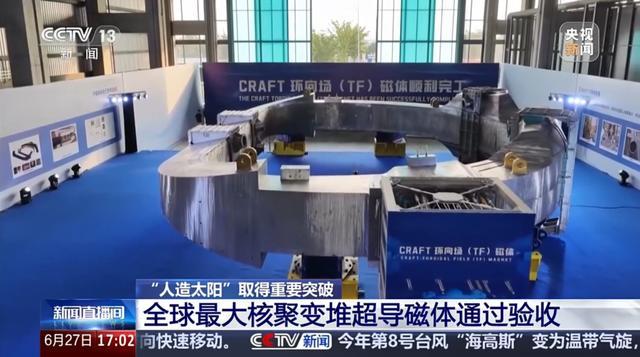
6月27日,合肥传来一条不太起眼但分量极重的消息。
国家重大科技基础设施"聚变堆主机关键系统综合研究设施"(简称CRAFT)最大的超导部件——环向场磁体——完成最后制备工艺,通过专家验收。同时,高温超导中心螺管线圈磁体也完成了满工况参数测试,核心性能达到国际领先。
简单来说,就是中国距离"人造太阳"又迈出了实质性的一大步。
核聚变这个主题,以前一直是"永远差50年"的笑话。但2026年不一样了,政策写进十五五规划、资本加速涌入、技术突破频率空前。国盛证券给了一个数据:到2050年,核聚变堆市场空间累计或达5.2万亿人民币。
一、这次突破到底有多硬?
先说这个刚验收的环向场磁体有多大:长21米、宽12米、高3.3米,总重量582吨。
可能没什么概念,做个对比——国际热核聚变实验堆(ITER)的同类型磁体,大家觉得已经是全球顶配了。但这个磁体体积是ITER的1.3倍,储能是它的3倍。
不只是大,更大的突破是全链条100%国产化——从设计、材料、制备到测试,所有环节全部自主可控。项目申请授权专利47项,制定标准14项,各项性能指标领跑国际同类产品。
它的作用是啥?核聚变反应需要把等离子体加热到上亿度,没有任何实体材料能承受这种温度,只能用强磁场把等离子体束缚住,不让它碰壁。环向场磁体就是做这件事的——在聚变装置里,它负责构建环向磁场,借助洛伦兹力牢牢约束上亿度的高温等离子体。
同期完成测试的高温超导中心螺管线圈,稳定载流60千安,储能6.03兆焦,关键指标也达到了国际领先水平。
这套组合下来,意味着:中国在聚变堆超导磁体这个最卡脖子的核心部件上,已经走在了世界最前列。
二、用数据告诉你为什么值得关注?
核聚变被称为"终极能源"不是吹的:
燃料无限:海水中的氘够人类用上百亿年
能量密度极高:1克聚变燃料≈8吨石油
固有安全性:不会堆芯熔毁,不会像核裂变那样产生长寿命放射性废料
零碳排放:跟煤电天然气不是一个量级
但真正让我觉得这个赛道值得跟踪的,不是这些老生常谈,而是2026年这个时间点正在发生的事情:
政策层面:核聚变被写入国家"十五五"规划纲要,列入未来产业重点方向。这不是口号——是配套财政资源和产业政策的战略定位。
资本层面:2026年中国聚变产业加速,多个核聚变项目(CFEDR、先觉聚能、星火一号等)订单招标总额有望迎来5倍左右增长。约78%的核聚变企业认为其试点工厂将在2030-2035年内实现运营。
技术层面:超导磁体全链条100%国产化、全球最大环向场磁体通过验收——这些不是PPT,是实打实造出来的。
市场空间层面:国盛证券研报预计,至2050年核聚变堆市场累计空间或达5.2万亿人民币。国信证券判断行业已进入"工程可行性验证"阶段,产业链上游材料和中游核心设备供应商将迎来订单释放。
当然,核聚变距离商业化发电还有距离,但就像AI在2022年底突然爆发一样——当技术和政策到了临界点,产业的发展速度会远超大多数人的预期。
三、超导磁体是核聚变的"心脏"
可控核聚变装置中,超导磁体是最核心、成本最高、技术壁垒最深的部件——约占总成本的三分之一。
聚变堆要运转,核心就是靠超导磁体产生强磁场来约束等离子体。没有超导磁体,聚变反应不可能持续。
而且超导磁体不只是核聚变用,还广泛用于:半导体晶圆制造(磁控溅射)、MRI医疗影像、量子计算、磁悬浮交通、高能物理实验等领域。它是一个"技术溢出"极强的底座性产业。
所以核聚变超导磁体产业链,本质上是一个横跨了多个万亿级赛道的结构性机会。在目前国内,真正值得跟踪的我认为有6家。
第一梯队:链主与核心材料(最深的技术壁垒)
1、西部超导
这是唯一不需要讨论、必须放进来的核聚变标的。
全球唯一实现NbTi(铌钛)超导材料从锭棒→线材→磁体全流程生产的公司。它是ITER用低温超导线材的正式供应商,深度参与CRAFT、BEST等国产聚变项目。在整个核聚变超导供应链上,它是不可替代的——你想做低温超导聚变磁体,绕不开西部超导。
关键催化是它的控股子公司聚能磁体正在推进北交所IPO。聚能磁体是国内唯一实现半导体用超导磁体规模化生产的企业,2024年营收1.88亿,净利润3200万,业绩正在快速爬坡。聚能磁体一旦独立上市,西部超导作为控股股东(持股34.82%)的股权价值会迎来重估。
2、精达股份
大多数人把精达当电磁线公司看,但它参股的上海超导,是国内第二代高温超导(HTS)带材市场占有率超过80%的绝对龙头。
低温超导(LTS)需要液氦降温到-269℃,成本极高。而高温超导可以在液氮温度(-196℃)下工作,成本低得多。未来聚变堆走向紧凑化、商用化,HTS是必然的技术路线。国内能做高温超导带材规模化供应的,上海超导几乎就是唯一选项。
精达的电磁线主业全球领先,同时是人形机器人、数据中心、铜缆高速连接的直接供应商,基本面非常扎实。上海超导相当于它手里一张"期权"——核聚变不爆发,主业也有业绩;核聚变爆发,弹性极大。
第二梯队:关键原材料(卡住上游)
3、东方钽业这公司容易被忽略,但它的位置很独特。
超导磁体的核心是超导线圈,而超导线圈的基材就是铌材。东方钽业是国内最大的钽、铌生产企业,电容器级钽丝全球市占率领先,6N超高纯钽靶坯技术国内首家突破。它参股的西材院参与了ITER项目,说明技术已经通过了国际最严苛标准的验证。
短期看,铌材在半导体靶材、军工高温合金等领域的需求也在持续增长。长期看,核聚变超导磁体一旦放量,铌材是绕不开的基材。既有业绩底,又有想象空间——这是我把它放进来的核心原因。
4、斯瑞新材
为什么选它而不是其他材料公司?因为它的东西真的装上去用了。斯瑞新材做的是高强高导铜合金材料——核聚变磁体需要在强磁场环境下同时满足导电和散热,这种材料要求非常严苛。它跟下游核聚变公司合作开发的托卡马克装置磁体零组件,已经顺利装机运行了。"已经装机"四个字,比任何故事都有说服力。
安全边际也很清晰,铜合金同时用于商业航天(火箭发动机推力室)、光模块芯片基座、新能源汽车——三个万亿级赛道全覆盖。核聚变不是它的全部,但核聚变爆发的弹性足够大。
第三梯队:磁体成品与装备(聚变堆的直接供应商)
5、联创光电
跟其他公司"做材料、做配件"不同,联创做的是磁体成品。控股子公司联创超导掌握了高温超导磁体技术,深度参与江西"星火一号"聚变裂变混合堆项目——这是目前国内进展最快的"下一代聚变堆"核心项目之一。它还进入了商业航天超导磁体领域,形成了"聚变+航天"双赛道格局。作为唯一一家直接供应聚变装置核心部件的民营公司,它在A股的稀缺性很强。
6、广大特材
核聚变超导线圈在工作时要承受巨大的电磁力和热应力,必须有"铠甲"来保护。广大特材在超导线圈铠甲用材料上已经实现了批量化供应,同时参与BEST线圈盒机加工项目。
这个细分领域看着不起眼,但核聚变堆一旦进入工程化建造阶段——每套装置需要数十个超导线圈,每个都需要铠甲保护——市场规模会快速增长。广大特材同时布局人形机器人、储能、航空航天,主业够硬,核聚变是重要加分项。
永华配资提示:文章来自网络,不代表本站观点。